

| S N S / Business |
Impianti fotovoltaici:
imposta di registro ridotta
Impianti fotovoltaici:
imposta di registro ridotta
Con Risoluzione n. 23/E del 3 aprile 2025, l’Agenzia delle Entrate ha stabilito che, ai fini dell’applicazione dell’imposta di registro, agli atti di costituzione del diritto di superficie su terreni agricoli, si applica l’aliquota del 9% al posto del 15%.
Con un immediato risparmio pertanto, in sede di atto Notarile, del 6%, rispetto al passato.
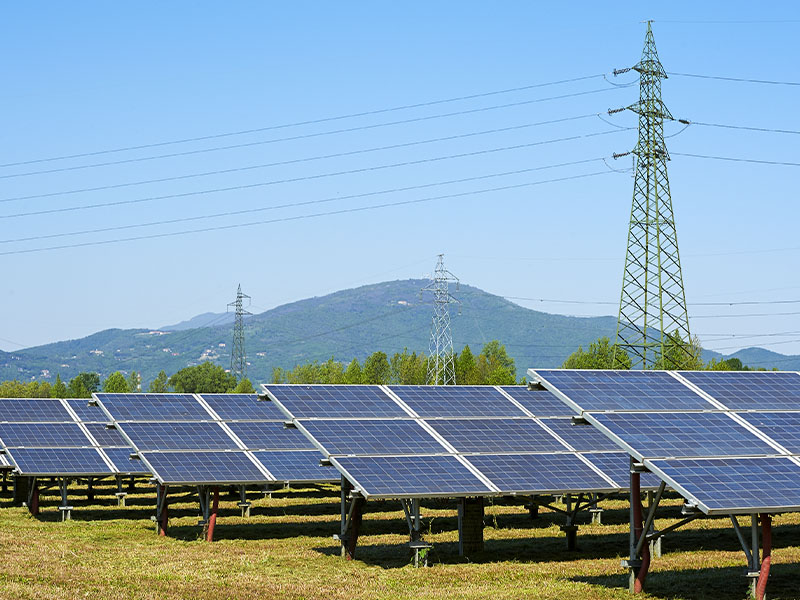
Il Fisco aderisce, infatti, all’orientamento della Cassazione n. 27293/2024, dove viene confermata l’applicabilità, ad un atto di costituzione del diritto di superficie su terreni agricoli per la realizzazione di un impianto fotovoltaico, dell’aliquota ridotta.
Chiedi maggiori info a | S N S / BUSINESS - MILANO - BRESCIA |
| S N S / Business |
Impianti fotovoltaici:
imposta di registro ridotta
Impianti fotovoltaici:
imposta di registro ridotta
Con Risoluzione n. 23/E del 3 aprile 2025, l’Agenzia delle Entrate ha stabilito che, ai fini dell’applicazione dell’imposta di registro, agli atti di costituzione del diritto di superficie su terreni agricoli, si applica l’aliquota del 9% al posto del 15%.
Con un immediato risparmio pertanto, in sede di atto Notarile, del 6%, rispetto al passato.
Il Fisco aderisce, infatti, all’orientamento della Cassazione n. 27293/2024, dove viene confermata l’applicabilità, ad un atto di costituzione del diritto di superficie su terreni agricoli per la realizzazione di un impianto fotovoltaico, dell’aliquota ridotta.
Chiedi maggiori info a | S N S / BUSINESS - MILANO - BRESCIA |